Bereits eine Berufsunfähigkeitsversicherung und bald Beamter? Was Lehrkräfte vor der Verbeamtung prüfen sollten
Du hast bereits eine Berufsunfähigkeitsversicherung abgeschlossen und wirst demnächst verbeamtet?
Dann taucht früher oder später eine wichtige Frage auf:
Reicht meine bestehende BU eigentlich noch aus – oder brauche ich jetzt eine Dienstunfähigkeitsklausel?
Genau diese Frage stellen sich viele angehende Lehrkräfte vor dem Referendariat, vor der Verbeamtung auf Probe oder beim Wechsel ins Beamtenverhältnis.
Die Unsicherheit ist verständlich. Schließlich hört man häufig, dass Beamte unbedingt eine sogenannte Dienstunfähigkeitsversicherung benötigen. Teilweise wird sogar behauptet, eine Berufsunfähigkeitsversicherung ohne Dienstunfähigkeitsklausel sei für Lehrkräfte praktisch wertlos.
So pauschal stimmt das nicht.
Wenn du bereits eine Berufsunfähigkeitsversicherung hast, solltest du sie nicht einfach kündigen, nur weil du bald Beamtin oder Beamter wirst. Zuerst muss geprüft werden, wie gut dein aktueller Vertrag ist, ob eine Dienstunfähigkeitsklausel enthalten ist und welche Folgen ein Neuabschluss für dich hätte.
Denn manchmal ist ein bestehender Vertrag ohne Dienstunfähigkeitsklausel weiterhin wertvoll. In anderen Fällen kann ein Wechsel oder eine Ergänzung sinnvoll sein.
Entscheidend ist nicht ein einzelner Begriff im Vertrag, sondern die Gesamtqualität deiner Absicherung.
Inhaltsverzeichnis
Das Wichtigste vorab
Was bedeutet eine BU ohne Dienstunfähigkeitsklausel?
Warum die Verbeamtung die Frage verändert
Gibt es überhaupt eine eigene Dienstunfähigkeitsversicherung?
Was bewirkt eine Dienstunfähigkeitsklausel?
Kann eine normale Berufsunfähigkeitsversicherung trotzdem leisten?
Fünf Gründe, deinen bestehenden Vertrag nicht vorschnell zu kündigen
Welche Punkte solltest du bei deiner bestehenden BU prüfen?
Kann man eine Dienstunfähigkeitsklausel nachträglich einschließen?
Wann kann ein Wechsel sinnvoll sein?
Warum dein aktueller Gesundheitszustand entscheidend ist
Die richtige Reihenfolge bei einem möglichen Wechsel
Typische Fehler angehender Lehrkräfte
Praxisbeispiele
FAQ
Fazit
Das Wichtigste vorab
Eine Berufsunfähigkeitsversicherung ohne Dienstunfähigkeitsklausel ist nicht automatisch wertlos.
Eine gute Dienstunfähigkeitsklausel kann im Leistungsfall sehr hilfreich sein, weil sie den Nachweis erleichtern kann. Trotzdem kann ein leistungsstarker bestehender BU-Vertrag ohne diese Klausel weiterhin sinnvoll sein.
Ob du wechseln, ergänzen oder deinen bestehenden Vertrag behalten solltest, hängt unter anderem von diesen Fragen ab:
- Wie gut sind die Bedingungen deines bestehenden Vertrags?
- Wie hoch ist deine versicherte BU-Rente?
- Bis zu welchem Alter läuft deine Absicherung?
- Enthält dein Vertrag vielleicht bereits eine Dienstunfähigkeitsklausel?
- Hat sich dein Gesundheitszustand seit dem Abschluss verändert?
- Würdest du heute überhaupt einen gleichwertigen neuen Vertrag bekommen?
- Ist ein neuer Vertrag insgesamt besser – oder hat er nur zusätzlich eine Dienstunfähigkeitsklausel?
Erst wenn diese Punkte geprüft wurden, lässt sich sinnvoll entscheiden.
Was bedeutet eine BU ohne Dienstunfähigkeitsklausel?
Eine BU ohne Dienstunfähigkeitsklausel ist eine normale Berufsunfähigkeitsversicherung.
Sie leistet, wenn du nach den Bedingungen deines Vertrags berufsunfähig bist. Der Versicherer prüft dann selbst, ob du deinen zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich nicht mehr ausüben kannst.
Bei Lehrkräften im Beamtenverhältnis gibt es aber eine Besonderheit:
Dein Dienstherr prüft im Ernstfall nicht, ob du „berufsunfähig“ bist. Er prüft, ob du dienstunfähig bist.
Das klingt ähnlich, ist aber nicht dasselbe.
Genau hier kommt die Dienstunfähigkeitsklausel ins Spiel. Sie kann dafür sorgen, dass eine dienstrechtliche Entscheidung deines Dienstherrn unter bestimmten Voraussetzungen auch für den privaten Versicherungsvertrag relevant wird.
Fehlt diese Klausel, prüft der Versicherer den Leistungsfall nach den normalen BU-Bedingungen.
Das kann funktionieren – ist aber oft aufwendiger.
Warum die Verbeamtung die Frage verändert
Solange du angestellt bist, ist eine Berufsunfähigkeitsversicherung grundsätzlich auf deinen Beruf als Angestellte ausgerichtet.
Wenn du aber ins Beamtenverhältnis wechselst, verändert sich die rechtliche Ausgangslage.
Als Lehrkraft im Beamtenverhältnis wirst du im Ernstfall nicht einfach „berufsunfähig“ geschrieben. Dein Dienstherr prüft, ob du deine Dienstpflichten aus gesundheitlichen Gründen dauerhaft nicht mehr erfüllen kannst.
Je nach Beamtenstatus kann das unterschiedliche Folgen haben:
- Beamt auf Widerruf können aus dem Beamtenverhältnis entlassen werden.
- Beamt auf Probe können ebenfalls entlassen werden.
- Beamt auf Lebenszeit können in den Ruhestand versetzt werden.
Für deine private Absicherung ist deshalb wichtig, ob dein Versicherungsvertrag diese besondere Situation berücksichtigt.
Eine Dienstunfähigkeitsklausel kann genau dafür da sein.
Aber: Sie ist nicht automatisch wichtiger als alles andere.
Eine zu niedrige Rente, ein zu frühes Endalter oder schwache Bedingungen können genauso problematisch sein.
Gibt es überhaupt eine eigene Dienstunfähigkeitsversicherung?
Streng genommen ist das, was häufig als Dienstunfähigkeitsversicherung bezeichnet wird, meistens eine Berufsunfähigkeitsversicherung mit zusätzlicher Dienstunfähigkeitsklausel.
Der Vertrag basiert also weiterhin auf einer Berufsunfähigkeitsversicherung.
Ergänzend enthält er eine besondere Regelung für den Fall, dass du als Beamtin oder Beamter aus gesundheitlichen Gründen dienstunfähig wirst.
Manche Versicherer integrieren eine solche Klausel automatisch in bestimmte Tarife. Bei anderen muss gezielt ein Tarif mit Dienstunfähigkeitsklausel ausgewählt werden.
Deshalb solltest du nicht nur auf den Namen des Produkts achten.
Wichtig ist, was wirklich in den Versicherungsbedingungen steht.
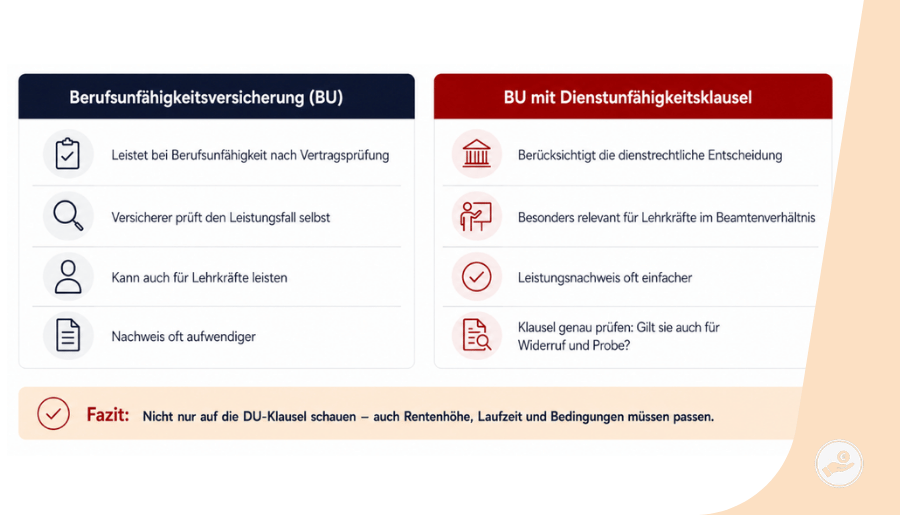
Was bewirkt eine Dienstunfähigkeitsklausel?
Eine gute Dienstunfähigkeitsklausel kann das Nachweisverfahren im Leistungsfall vereinfachen.
Bei einer normalen Berufsunfähigkeitsversicherung prüft der Versicherer selbst, ob du nach den Bedingungen des Vertrags berufsunfähig bist.
Dafür können unter anderem erforderlich sein:
medizinische Befunde
ärztliche Berichte
Angaben zu deiner konkreten Tätigkeit als Lehrkraft
Informationen zu deinen gesundheitlichen Einschränkungen
Nachweise über deinen Berufsalltag
zusätzliche Einschätzungen oder Gutachten
Dieses Verfahren kann umfangreich sein und Zeit kosten.
Bei einer guten Dienstunfähigkeitsklausel kann sich der Versicherer unter den vereinbarten Voraussetzungen stärker an der Entscheidung des Dienstherrn orientieren.
Wirst du aus gesundheitlichen Gründen aus dem Beamtenverhältnis entlassen oder in den Ruhestand versetzt und greift die Klausel, kann das den Leistungsnachweis deutlich erleichtern.
Wichtig ist aber:
Nicht jede Dienstunfähigkeitsklausel ist gleich gut.
Deshalb sollte geprüft werden:
Gilt die Klausel nur für Beamte auf Lebenszeit?
Gilt sie auch für Beamte auf Widerruf oder Probe?
Welche Nachweise verlangt der Versicherer?
Gibt es zeitliche Begrenzungen?
Wird nur allgemeine Dienstunfähigkeit anerkannt?
Gibt es besondere Einschränkungen im Kleingedruckten?
Eine Dienstunfähigkeitsklausel ist also wichtig – aber ihre genaue Formulierung entscheidet.
Kann eine normale Berufsunfähigkeitsversicherung trotzdem leisten?
Ja – Auch eine Berufsunfähigkeitsversicherung ohne Dienstunfähigkeitsklausel kann leisten.
Dafür müssen die Voraussetzungen erfüllt sein, die in deinem Vertrag für Berufsunfähigkeit festgelegt wurden.
Der Versicherer prüft den Leistungsfall dann selbst. Das kann aufwendiger und langwieriger sein, bedeutet aber nicht automatisch, dass grundsätzlich kein Anspruch besteht.
Genau deshalb ist die Aussage problematisch, jede bestehende BU ohne Dienstunfähigkeitsklausel sei für Lehrkräfte unbrauchbar.
Richtiger ist:
Eine passende Dienstunfähigkeitsklausel kann den Leistungsnachweis verbessern. Ob ein Wechsel sinnvoll ist, hängt aber von der Gesamtqualität des alten und des möglichen neuen Vertrags ab.
Fünf Gründe, deinen bestehenden Vertrag nicht vorschnell zu kündigen
Wenn du bereits eine BU hast und bald verbeamtet wirst, ist der erste Impuls oft:
„Dann brauche ich jetzt wohl eine neue Versicherung.“
Das kann richtig sein. Muss es aber nicht.
Es gibt mehrere Gründe, warum du deinen bestehenden Vertrag nicht vorschnell kündigen solltest.
1. Du hast den Vertrag in einem jüngeren Alter abgeschlossen
Das Eintrittsalter hat Einfluss auf den Beitrag.
Ein Vertrag, den du mit Anfang 20 abgeschlossen hast, kann deutlich günstiger sein als ein Neuabschluss einige Jahre später.
Wenn du heute neu abschließt, kalkuliert der Versicherer mit deinem aktuellen Alter.
Das kann den Beitrag spürbar erhöhen.
2. Dein Gesundheitszustand war beim Abschluss vielleicht besser
Beim Abschluss eines neuen Vertrags musst du erneut Gesundheitsfragen beantworten.
Sind seit deinem ersten BU-Abschluss neue Beschwerden, Diagnosen, Behandlungen oder Therapien hinzugekommen, kann das Folgen haben.
Der neue Versicherer kann zum Beispiel:
einen Risikozuschlag verlangen
bestimmte Erkrankungen ausschließen
den Schutz nur eingeschränkt anbieten
den Antrag zurückstellen
den Antrag ablehnen
Dein bestehender Vertrag kann deshalb Versicherungsschutz enthalten, den du heute nicht mehr zu denselben Bedingungen bekommen würdest.
3. Die Bedingungen deines Vertrags können sehr gut sein
Ein guter BU-Vertrag besteht aus vielen einzelnen Regelungen.
Die Dienstunfähigkeitsklausel ist nur ein Bestandteil davon.
Ein Vertrag ohne Dienstunfähigkeitsklausel kann in anderen Bereichen sehr stark sein. Gleichzeitig kann ein neuer Vertrag zwar eine DU-Klausel enthalten, aber an anderer Stelle schwächere Bedingungen haben.
Deshalb solltest du nie nur eine Klausel isoliert betrachten.
Wichtig ist immer das Gesamtpaket.
4. Deine bisherige Absicherung kann günstiger sein
Ein Neuabschluss kann durch dein höheres Eintrittsalter, veränderte Gesundheit oder aktuelle Tarifbedingungen teurer werden.
Ein höherer Beitrag ist nicht automatisch schlecht.
Aber er sollte einen klaren Mehrwert bringen.
Wenn du mehr zahlst, sollte der neue Vertrag insgesamt besser zu dir passen – nicht nur auf dem Papier eine Dienstunfähigkeitsklausel enthalten.
5. Ein unüberlegter Wechsel kann deinen Schutz gefährden
Der größte Fehler wäre, den alten Vertrag zu kündigen, bevor der neue Vertrag sicher angenommen wurde.
Denn dann kann es passieren, dass du am Ende schlechter dastehst als vorher.
Deshalb gilt:
Erst prüfen. Dann neu beantragen. Dann Annahme abwarten. Und erst danach über die Kündigung des alten Vertrags entscheiden.
Welche Punkte solltest du bei deiner bestehenden BU prüfen?
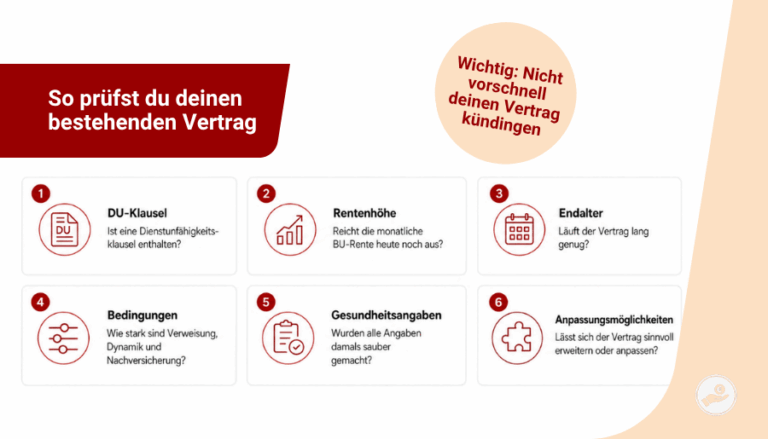
Nicht jede bestehende Berufsunfähigkeitsversicherung sollte automatisch behalten werden.
Manche Verträge passen schlicht nicht mehr zum heutigen Bedarf.
Deshalb solltest du deinen Vertrag strukturiert prüfen.
Enthält dein Vertrag bereits eine Dienstunfähigkeitsklausel?
Viele wissen gar nicht genau, welche Klauseln in ihrem Vertrag enthalten sind.
Deshalb ist der erste Schritt:
Versicherungsschein und Bedingungen prüfen.
Wichtig ist nicht nur, ob irgendwo „Dienstunfähigkeit“ steht. Entscheidend ist, wie die Klausel formuliert ist.
Ist die versicherte Rente hoch genug?
Eine gute Klausel hilft wenig, wenn die monatliche Rente im Ernstfall nicht ausreicht.
Gerade beim Übergang vom Studium ins Referendariat oder später in den Schuldienst verändert sich dein Einkommen.
Was früher ausreichend wirkte, kann heute zu niedrig sein.
Prüfe deshalb:
Wie hoch ist deine aktuelle BU-Rente?
Reicht sie für Miete, Lebenshaltung, Versicherungen und laufende Kosten?
Gibt es eine Nachversicherungsmöglichkeit?
Kann die Rente ohne neue Gesundheitsprüfung erhöht werden?
Die Rentenhöhe ist einer der wichtigsten Punkte überhaupt.
Passt das Endalter?
Manche BU-Verträge enden viel zu früh.
Wenn dein Vertrag nur bis 50 oder 55 läuft, kann dadurch eine große Versorgungslücke entstehen.
Gerade als Lehrkraft brauchst du eine Absicherung, die möglichst lange zu deinem Berufsleben passt.
Ein passendes Endalter ist deshalb mindestens genauso wichtig wie die Frage nach der Dienstunfähigkeitsklausel.
Wie gut sind die Versicherungsbedingungen insgesamt?
Neben der Dienstunfähigkeitsklausel solltest du auch die allgemeinen BU-Bedingungen prüfen.
Dazu gehören zum Beispiel:
Verzicht auf abstrakte Verweisung
Nachversicherungsmöglichkeiten
Regelungen bei Teilzeit
Leistungsdynamik
Meldepflichten
Prognosezeitraum
weltweiter Versicherungsschutz
Regelungen bei Berufswechsel
Umgang mit konkreter Verweisung
Eine einzelne gute Klausel macht aus einem insgesamt schwachen Vertrag noch keinen guten Vertrag.
Wurden die Gesundheitsfragen damals vollständig beantwortet?
Dieser Punkt wird oft unterschätzt.
Wenn bei Antragstellung falsche oder unvollständige Angaben gemacht wurden, kann das später im Leistungsfall problematisch werden.
Gerade wenn du deinen alten Vertrag behalten möchtest, sollte geprüft werden, ob die damaligen Gesundheitsangaben sauber waren.
Das gilt besonders, wenn du dir unsicher bist, ob Arztbesuche, Diagnosen oder Therapien damals korrekt angegeben wurden.
Kann man eine Dienstunfähigkeitsklausel nachträglich einschließen?
Diese Frage stellen viele angehende Lehrkräfte:
Kann ich meine bestehende BU einfach um eine Dienstunfähigkeitsklausel erweitern?
Die ehrliche Antwort lautet:
Das hängt vom Versicherer und vom Tarif ab.
Manchmal gibt es Möglichkeiten zur Anpassung. Häufig ist ein nachträglicher Einschluss aber nicht einfach ohne Weiteres möglich. In vielen Fällen braucht es eine neue Risikoprüfung oder sogar einen neuen Vertrag.
Deshalb sollte zuerst geprüft werden:
Gibt es im bestehenden Vertrag eine Option zur Ergänzung?
Bietet der Versicherer einen Tarifwechsel an?
Ist eine neue Gesundheitsprüfung notwendig?
Wären neue Ausschlüsse oder Zuschläge möglich?
Ist ein neuer Vertrag insgesamt besser als der alte?
Auch hier gilt:
Nicht vorschnell handeln.
Eine nachträgliche Dienstunfähigkeitsklausel kann sinnvoll sein, wenn sie zu guten Bedingungen möglich ist. Sie sollte aber nicht dazu führen, dass du wertvolle bestehende Rechte verlierst.
Wann kann ein Wechsel sinnvoll sein?
Ein Wechsel zu einer BU mit Dienstunfähigkeitsklausel kann sinnvoll sein, wenn dein bestehender Vertrag deutliche Schwächen hat.
Das kann zum Beispiel der Fall sein, wenn:
die versicherte Rente zu niedrig ist
das Endalter zu früh gewählt wurde
die Bedingungen schwach sind
der Beitrag im Verhältnis zur Leistung zu hoch ist
keine sinnvollen Anpassungsmöglichkeiten bestehen
der Anbieter im BU-Bereich nicht überzeugend aufgestellt ist
damalige Gesundheitsangaben problematisch waren
ein neuer Vertrag insgesamt deutlich besseren Schutz bietet
Eine Dienstunfähigkeitsklausel kann dabei ein wichtiges Argument sein.
Aber sie sollte nie das einzige Argument für einen Wechsel sein.
Die entscheidende Frage lautet:
Ist der neue Vertrag insgesamt besser für deine Situation als der bestehende?
Warum dein aktueller Gesundheitszustand entscheidend ist
Bei einem Neuabschluss zählt dein heutiger Gesundheitszustand.
Das bedeutet:
Alles, was seit dem Abschluss deiner alten BU gesundheitlich passiert ist, kann bei einem neuen Antrag relevant werden.
Je nach Fragestellung des Versicherers können dazu gehören:
Arztbesuche
Diagnosen
wiederkehrende Beschwerden
psychotherapeutische Behandlungen
physiotherapeutische Behandlungen
Operationen
Medikamente
laufende oder abgeschlossene Therapien
Krankschreibungen
Untersuchungen ohne eindeutigen Befund
Deshalb solltest du niemals davon ausgehen, dass du heute automatisch wieder zu denselben Bedingungen versichert wirst.
In der Praxis kann es vorkommen, dass ein alter Vertrag zwar keine Dienstunfähigkeitsklausel enthält, gesundheitlich aber nicht mehr gleichwertig ersetzt werden kann.
Dann kann es sinnvoller sein, den bestehenden Schutz zu behalten und andere Möglichkeiten zur Optimierung zu prüfen.
Die richtige Reihenfolge bei einem möglichen Wechsel
Wenn du einen Wechsel erwägst, ist die Reihenfolge entscheidend.
Schritt 1: Bestehenden Vertrag vollständig prüfen
Besorge dir:
Versicherungsschein
aktuelle Versicherungsbedingungen
Nachträge
Angaben zur Rentenhöhe
Angaben zur Laufzeit
Informationen zu Dynamiken und Nachversicherungsmöglichkeiten
Ohne diese Unterlagen lässt sich dein Vertrag nicht seriös bewerten.
Schritt 2: Gesundheitshistorie aufarbeiten
Prüfe sorgfältig, welche Gesundheitsangaben du bei einem neuen Antrag machen müsstest.
Dazu kann es sinnvoll sein, Patientenakten, Arztunterlagen oder Abrechnungsdaten zu prüfen.
Gerade bei längerer Vertragslaufzeit vergisst man schnell einzelne Behandlungen oder Diagnosen.
Schritt 3: Absicherungsbedarf neu bestimmen
Frage dich:
Wie hoch müsste meine monatliche Rente heute sein?
Welche laufenden Kosten habe ich?
Welche Versorgung erhalte ich als Beamtin oder Beamter im Ernstfall?
Wie lange sollte der Schutz laufen?
Was verändert sich durch Referendariat, Probezeit oder Lebenszeitverbeamtung?
Eine BU oder DU sollte zu deinem tatsächlichen Bedarf passen – nicht zu deinem Bedarf von vor fünf Jahren.
Schritt 4: Neue Möglichkeiten vergleichen
Vergleiche nicht nur:
Beitrag
Rentenhöhe
Dienstunfähigkeitsklausel
Sondern auch:
allgemeine Bedingungen
Nachversicherungsmöglichkeiten
Laufzeit
Leistungsdynamik
Ausschlüsse
Zuschläge
Annahmebedingungen
Flexibilität bei späteren Veränderungen
Nur so erkennst du, ob ein neuer Vertrag wirklich besser ist.
Schritt 5: Neuen Vertrag verbindlich abschließen
Wenn ein Wechsel sinnvoll erscheint, sollte der neue Vertrag erst verbindlich angenommen sein.
Warte also auf:
endgültige Annahme
Versicherungsschein
bestätigte Bedingungen
bestätigte Rentenhöhe
Klarheit über Zuschläge oder Ausschlüsse
Erst dann kannst du seriös entscheiden.
Schritt 6: Erst danach über den alten Vertrag entscheiden
Kündige deinen bestehenden Vertrag niemals vorschnell.
Erst wenn sicher ist, dass der neue Schutz tatsächlich besteht und besser zu deiner Situation passt, sollte über eine Kündigung oder Anpassung entschieden werden
Typische Fehler angehender Lehrkräfte
Rund um BU, Dienstunfähigkeitsklausel und Verbeamtung sehe ich immer wieder ähnliche Fehler.
Nur auf die Dienstunfähigkeitsklausel achten
Die Klausel ist wichtig.
Aber sie ist nicht das einzige Qualitätsmerkmal.
Eine gute Absicherung braucht auch eine passende Rentenhöhe, ein sinnvolles Endalter und starke Bedingungen.
Den alten Vertrag ungeprüft kündigen
Dadurch können günstige Beiträge, alte Gesundheitsvorteile und gute Bedingungen verloren gehen.
Das kann später nicht einfach rückgängig gemacht werden.
Den Gesundheitszustand unterschätzen
Viele denken:
„Ich habe doch schon einmal eine BU bekommen, dann klappt das wieder.“
Das muss nicht stimmen.
Ein neuer Antrag wird auf Basis deines heutigen Gesundheitszustands geprüft.
Eine zu niedrige Rente akzeptieren
Eine gute Dienstunfähigkeitsklausel bringt wenig, wenn die Rente im Ernstfall nicht reicht.
Rentenhöhe und Klausel erfüllen unterschiedliche Aufgaben. Beide müssen passen.
Die Laufzeit nicht beachten
Ein Vertrag, der zu früh endet, kann eine erhebliche Lücke verursachen.
Gerade bei langfristiger Absicherung solltest du das Endalter genau prüfen.
Sich durch pauschale Aussagen unter Druck setzen lassen
„Ohne DU-Klausel ist alles sinnlos“ ist zu einfach.
Genauso falsch wäre aber: „Meine alte BU reicht auf jeden Fall.“
Die Wahrheit liegt fast immer in der Prüfung des konkreten Vertrags.
Praxisbeispiel 1: Gute alte BU ohne Dienstunfähigkeitsklausel
Ein angehender Lehrer besitzt seit mehreren Jahren eine Berufsunfähigkeitsversicherung.
Der Vertrag enthält keine erkennbare Dienstunfähigkeitsklausel.
Gleichzeitig ist der Tarif günstig, die monatliche Rente solide und die Laufzeit passend. Seit dem damaligen Abschluss sind aber mehrere gesundheitliche Beschwerden hinzugekommen.
In diesem Fall sollte nicht reflexartig gewechselt werden.
Zuerst müsste geprüft werden, ob ein neuer Vertrag überhaupt zu vergleichbaren Bedingungen erhältlich ist. Möglicherweise ist der bestehende Vertrag trotz fehlender Dienstunfähigkeitsklausel weiterhin eine wertvolle Grundlage.
Praxisbeispiel 2: Alter Vertrag mit deutlichen Schwächen
Eine Referendarin hat bereits eine Berufsunfähigkeitsversicherung.
Die versicherte Rente ist jedoch sehr niedrig. Außerdem endet der Vertrag deutlich vor dem geplanten Ruhestand.
Zusätzlich sind die Bedingungen nicht optimal auf ihre heutige Situation abgestimmt.
Hier kann eine Neuordnung sinnvoll sein.
Trotzdem sollte vor einer Kündigung geprüft werden, ob ein neuer Vertrag mit ausreichender Rentenhöhe, passendem Endalter und geeigneter Dienstunfähigkeitsklausel verbindlich angenommen wird.
Fazit: Ruhe bewahren und den gesamten Vertrag prüfen
Wenn du bereits eine Berufsunfähigkeitsversicherung hast und bald verbeamtet wirst, musst du nicht in Panik geraten.
Eine Dienstunfähigkeitsklausel kann sehr wertvoll sein.
Sie kann im Leistungsfall dafür sorgen, dass der Nachweis unter den vereinbarten Voraussetzungen einfacher wird.
Das bedeutet aber nicht, dass eine gute bestehende Berufsunfähigkeitsversicherung ohne Dienstunfähigkeitsklausel automatisch schlecht ist.
Es kann sinnvoll sein, deinen bestehenden Vertrag zu behalten, wenn:
die Bedingungen stark sind
die Rentenhöhe ausreicht
das Endalter passt
der Beitrag attraktiv ist
sich dein Gesundheitszustand seit Abschluss verschlechtert hat
ein gleichwertiger Neuabschluss unsicher ist
Ein Wechsel kann dagegen sinnvoll sein, wenn dein bestehender Vertrag insgesamt deutliche Schwächen aufweist und ein neuer Vertrag wirklich besser zu deiner Situation passt.
Entscheide deshalb niemals nur anhand eines einzelnen Begriffs.
Nicht „BU“ oder „DU“ allein ist entscheidend, sondern die Frage:
Welche Absicherung passt wirklich zu deinem Vertrag, deinem Gesundheitszustand und deinem Weg als Lehrkraft im Beamtenverhältnis?
Wenn du deine bestehende Berufsunfähigkeitsversicherung prüfen lassen möchtest, schauen wir uns deinen Vertrag gemeinsam in Ruhe an.
Ohne Druck.
Ohne vorschnelle Kündigung.
Und mit Blick darauf, was für dich langfristig sinnvoll ist.
👉 Hier kannst du ein unverbindliches Erstgespräch vereinbaren.
Weiterführende Blogartikel:
Du bist angehende Lehrkraft, hast bereits eine Berufsunfähigkeitsversicherung und möchtest prüfen, ob deine Absicherung zur Verbeamtung passt?
Dann kann ich dir folgende Blog-Artikel empfehlen:
Dienstunfähigkeitsversicherung für Lehrer
https://hendrikhamel.de/wissen/dienstunfaehigkeitsversicherung-fuer-lehrerinnen/
ETF statt Dienstunfähigkeitsversicherung? Warum das für Lehrer riskant sein kann
https://hendrikhamel.de/wissen/etf-statt-dienstunfaehigkeitsversicherung/
Amtsärztliche Untersuchung für Lehrer: Ablauf & Vorbereitung
https://hendrikhamel.de/wissen/amtsaerztliche-untersuchung-lehrer/
PKV für Beamte: Worauf Lehrkräfte achten sollten
https://hendrikhamel.de/wissen/pkv-beamte-lehrkraefte/
PKV trotz Psychotherapie: Was Lehrer wissen sollten
https://hendrikhamel.de/wissen/pkv-trotz-psychotherapie/
Welche Krankenversicherung für das Referendariat?
https://hendrikhamel.de/wissen/welche-krankenversicherung-fuer-das-referendariat/
FAQ zur Berufsunfähigkeitsversicherung ohne Dienstunfähigkeitsklausel
Brauche ich als Lehrkraft zwingend eine Dienstunfähigkeitsklausel?
Eine passende Dienstunfähigkeitsklausel kann für Lehrkräfte im Beamtenverhältnis sehr hilfreich sein, weil sie den Leistungsnachweis vereinfachen kann. Trotzdem sollte immer der gesamte Vertrag geprüft werden.
ngsakte kann nicht einfach so umgeschrieben werden, als hätte der ursprüngliche Eintrag nie existiert. Änderungen und Berichtigungen müssen nachvollziehbar dokumentiert werden. Bei tatsächlich unrichtigen personenbezogenen Daten besteht grundsätzlich ein Recht auf Berichtigung. Häufig ist eine ärztliche Klarstellung oder Ergänzung deshalb der sinnvollste Weg.
Wird meine alte Berufsunfähigkeitsversicherung durch die Verbeamtung ungültig?
Nein. Der Wechsel ins Beamtenverhältnis macht eine bestehende Berufsunfähigkeitsversicherung nicht automatisch ungültig. Entscheidend bleiben die vereinbarten Bedingungen.
Ist eine BU ohne Dienstunfähigkeitsklausel nutzlos?
Nein. Eine BU ohne Dienstunfähigkeitsklausel kann leisten, wenn eine Berufsunfähigkeit nach den Vertragsbedingungen nachgewiesen wird. Das Verfahren kann aber aufwendiger sein.
Kann ich eine Dienstunfähigkeitsklausel nachträglich einschließen?
Das hängt vom Versicherer und vom Tarif ab. Manchmal gibt es Anpassungsmöglichkeiten, häufig ist aber eine neue Prüfung oder ein neuer Vertrag notwendig.
Sollte ich meine alte BU kündigen, wenn ich verbeamtet werde?
Nicht vorschnell. Erst sollte geprüft werden, wie gut dein alter Vertrag ist, ob ein neuer Vertrag wirklich besser wäre und ob du diesen zu sinnvollen Bedingungen bekommst.
Wo finde ich Erfahrungsberichte von anderen Lehrkräften?
Der Großteil meiner Kunden sind Lehramtsstudierende, Referendare oder Lehrer:innen. Ich teile regelmäßig Feedback auf meiner Webseite, zusätzlich findest du über 60 Bewertungen meiner Kunden auf Google.