Versicherungslücke nach dem Referendariat: So regelst du deine Krankenversicherung vor den Sommerferien
Das Referendariat ist geschafft. Die Prüfungen sind vorbei, die letzten Unterrichtsbesuche liegen hinter dir und eine ziemlich intensive Zeit geht endlich zu Ende.
Vielleicht hast du sogar schon die Zusage für deine erste Stelle nach den Sommerferien in der Tasche. Erstmal: Glückwunsch. Das ist ein großer Schritt.
Bevor es richtig losgeht, kommen aber oft erst einmal ein paar Wochen Sommerferien.
Und genau hier gibt es einen Punkt, den viele Referendar zunächst nicht auf dem Schirm haben:
Was passiert mit deiner Krankenversicherung, wenn dein Referendariat endet, deine neue Stelle aber erst einige Wochen später beginnt?
Je nach Bundesland, Prüfungstermin und Einstellungspraxis kann zwischen dem Ende deines Beamtenverhältnisses auf Widerruf und dem Beginn deiner neuen Stelle eine Übergangszeit entstehen.
Diese Phase ist nicht automatisch dramatisch. Aber du solltest sie auch nicht ignorieren.
Denn wenn dein Beamtenstatus endet, kann auch dein bisheriger Beihilfeanspruch wegfallen. Dein PKV-Tarif aus dem Referendariat ist aber in der Regel genau auf diese Beihilfe abgestimmt.
Das bedeutet: Es kann eine Versicherungslücke nach dem Referendariat entstehen – nicht unbedingt, weil du plötzlich gar nicht mehr versichert bist, sondern weil dein bisheriger Schutz ohne Beihilfe möglicherweise nicht mehr vollständig passt.
In diesem Artikel zeige ich dir, worauf du achten solltest, welche Lösungen es geben kann und warum du deine private Krankenversicherung nicht vorschnell kündigen solltest.
Inhaltsverzeichnis
- Was bedeutet Versicherungslücke nach dem Referendariat?
- Warum kann nach dem Referendariat eine Lücke entstehen?
- Was passiert mit Beihilfe und PKV nach dem Referendariat?
- Möglichkeit 1: PKV über einen Übergangstarif weiterführen
- Möglichkeit 2: Gesetzliche Krankenversicherung prüfen
- Möglichkeit 3: Familienversicherung über Ehepartner
- Was passiert, wenn du nach dem Referendariat angestellt wirst?
- Warum Anwartschaft oder Option wichtig sein können
- Typische Fehler nach dem Referendariat
- Checkliste: Was du vor den Sommerferien klären solltest
- Fazit: Erst klären, dann Ferien genießen
- FAQ zur Krankenversicherung nach dem Referendariat
Was bedeutet Versicherungslücke nach dem Referendariat?
Eine Versicherungslücke nach dem Referendariat entsteht, wenn dein Referendariat endet, deine neue Stelle aber erst später beginnt und sich dadurch dein Beihilfeanspruch oder dein Krankenversicherungsstatus verändert.
Besonders wichtig ist das, wenn du im Referendariat privat krankenversichert warst.
Denn viele Referendar sind während des Vorbereitungsdienstes beihilfeberechtigt. Die Beihilfe übernimmt einen Teil der Krankheitskosten. Die private Krankenversicherung deckt den verbleibenden Anteil ab.
Fällt die Beihilfe nach dem Referendariat vorübergehend weg, reicht ein beihilfekonformer Restkostentarif allein möglicherweise nicht mehr aus.
Genau deshalb solltest du rechtzeitig prüfen, wie du die Wochen zwischen Referendariat und neuer Stelle absicherst.
Warum kann nach dem Referendariat eine Lücke entstehen?
Das Problem entsteht nicht durch die Sommerferien selbst.
Es entsteht durch zwei unterschiedliche Zeitpunkte:
Dein Referendariat endet zum Beispiel Ende Juni oder im Juli. Deine neue Stelle beginnt aber erst zum neuen Schuljahr im August oder September.
Dazwischen können mehrere Wochen liegen.
Während des Referendariats bist du – sofern dein Vorbereitungsdienst im Beamtenverhältnis auf Widerruf stattfindet – Beamtin oder Beamter auf Widerruf.
Mit dem Ende dieses Beamtenverhältnisses kann sich auch deine Absicherung im Krankheitsfall verändern.
Das betrifft vor allem drei Fragen:
- Wann endet dein Beamtenverhältnis genau?
- Wann endet dein Beihilfeanspruch?
- Wann beginnt deine neue Stelle?
- Wirst du danach verbeamtet oder zunächst angestellt?
Erst wenn diese Punkte klar sind, lässt sich beurteilen, welche Lösung für dich sinnvoll ist.
Was passiert mit Beihilfe und PKV nach dem Referendariat?
Während des Referendariats funktioniert deine Absicherung häufig vereinfacht so:
Ein Teil deiner Krankheitskosten wird über die Beihilfe übernommen. Den verbleibenden Teil deckt deine private Krankenversicherung ab.
Ein vereinfachtes Beispiel:
Du erhältst während des Referendariats 50 Prozent Beihilfe. Dann ist dein PKV-Tarif in der Regel so aufgebaut, dass er die übrigen 50 Prozent absichert.
Bei einer beihilfefähigen Arztrechnung über 100 Euro könnte das vereinfacht so aussehen:
- 50 Euro Beihilfe
- 50 Euro private Krankenversicherung
Fällt die Beihilfe in der Übergangszeit weg, fehlt plötzlich der Kostenträger für den bisherigen Beihilfeanteil.
Dein bestehender 50-Prozent-Tarif übernimmt aber nicht automatisch die anderen 50 Prozent mit.
Genau deshalb solltest du deine Krankenversicherung nicht erst am letzten Tag des Referendariats prüfen.
Möglichkeit 1: PKV über einen Übergangstarif weiterführen
Für viele privat versicherte Referendar ist eine befristete Übergangslösung innerhalb der privaten Krankenversicherung naheliegend.
Je nach Versicherer kann diese Lösung unterschiedlich heißen, zum Beispiel Übergangstarif, Überbrückungstarif oder temporäre Anpassung des Versicherungsschutzes.
Die Grundidee ist einfach:
Für die Zeit ohne Beihilfe wird dein Versicherungsschutz so angepasst, dass nicht nur der bisherige Restkostenanteil, sondern der notwendige vollständige Schutz abgedeckt ist.
Statt beispielsweise nur 50 Prozent abzusichern, brauchst du für die Übergangszeit eine Lösung, die auch den wegfallenden Beihilfeanteil auffängt.
Das kann besonders sinnvoll sein, wenn du schon weißt, dass du nach den Sommerferien wieder verbeamtet wirst.
Dann kann der Vertrag später – abhängig von deinem Versicherer und den Bedingungen – wieder auf den passenden Beihilfetarif angepasst werden.
Der große Vorteil:
Deine bestehende Versicherung wird nicht einfach beendet, sondern für die Übergangszeit angepasst.
Gerade wenn bei deinem ursprünglichen PKV-Abschluss Vorerkrankungen, Psychotherapie oder Risikozuschläge eine Rolle gespielt haben, solltest du deinen Vertrag nicht vorschnell kündigen.
Denn eine spätere Rückkehr in die PKV kann sonst unnötig kompliziert werden.
Was kostet ein Übergangstarif?
Das lässt sich nicht pauschal beantworten.
Der Beitrag hängt unter anderem davon ab:
- bei welchem Versicherer du bist
- welchen Tarif du bisher hast
- wie umfangreich dein Schutz sein soll
- ob Risikozuschläge bestehen
- wie lange die Übergangszeit dauert
- welche Lösung dein Versicherer konkret anbietet
In der Praxis kann eine befristete Übergangslösung oft sinnvoller sein als ein ungeplanter Wechsel oder eine vorschnelle Kündigung.
Wichtig ist aber:
Solche Lösungen sind normalerweise für eine echte Übergangsphase gedacht. Sie sind nicht dafür da, dauerhaft ohne Beihilfe weitergeführt zu werden.
Möglichkeit 2: Gesetzliche Krankenversicherung prüfen
Eine weitere Möglichkeit kann die gesetzliche Krankenversicherung sein.
Allerdings kannst du nicht automatisch in die GKV wechseln, nur weil dein Referendariat endet.
Du brauchst einen entsprechenden Zugang zur gesetzlichen Krankenversicherung.
Das kann zum Beispiel durch eine sozialversicherungspflichtige Beschäftigung entstehen.
Wenn du während der Übergangszeit einen entsprechenden Job aufnimmst, kann dadurch Versicherungspflicht in der gesetzlichen Krankenversicherung entstehen.
In der Praxis ist das für sechs oder acht Wochen aber nicht immer die einfachste Lösung.
Du müsstest erst einen passenden Arbeitgeber finden, der dich für diesen Zeitraum beschäftigt. Außerdem sollte klar sein, was danach mit deiner bestehenden PKV passiert.
Deshalb gilt:
Die GKV kann eine Lösung sein. Aber sie ist nicht automatisch die Lösung.
Was ist mit Arbeitslosengeld nach dem Referendariat?
Auch über den Bezug von Arbeitslosengeld kann grundsätzlich Versicherungspflicht in der gesetzlichen Krankenversicherung entstehen.
Aber: Nach einem Referendariat im Beamtenverhältnis besteht nicht automatisch ein Anspruch auf Arbeitslosengeld I.
Während des Beamtenverhältnisses werden in der Regel keine Beiträge zur Arbeitslosenversicherung gezahlt.
Anders kann es aussehen, wenn du vor dem Referendariat bereits ausreichend lange sozialversicherungspflichtig beschäftigt warst.
Deshalb solltest du hier nicht raten, sondern deinen persönlichen Anspruch individuell prüfen.
Wichtig ist:
Arbeitslos melden und Arbeitslosengeld bekommen sind nicht automatisch dasselbe.
Möglichkeit 3: Familienversicherung über Ehepartner
Wenn du verheiratet bist und dein Ehepartner gesetzlich krankenversichert ist, kann unter bestimmten Voraussetzungen eine Familienversicherung infrage kommen.
Das kann gerade dann interessant sein, wenn du in der Übergangszeit kein oder nur ein sehr geringes Einkommen hast.
Aber auch hier solltest du zwei Dinge sauber prüfen:
Erstens: Erfüllst du die Voraussetzungen für die Familienversicherung?
Zweitens: Was passiert anschließend mit deiner privaten Krankenversicherung?
Denn wenn du nach den Sommerferien wieder verbeamtet wirst, möchtest du möglicherweise erneut zurück in die PKV.
Dann ist wichtig, ob du dir deinen bisherigen Gesundheitszustand oder bestimmte Rückkehrrechte gesichert hast.
Genau hier können eine Anwartschaft oder Optionslösung relevant werden.
Was passiert, wenn du nach dem Referendariat angestellt wirst?
Nicht jede Lehrkraft wird direkt nach dem Referendariat verbeamtet.
Vielleicht startest du zunächst als angestellte Lehrkraft.
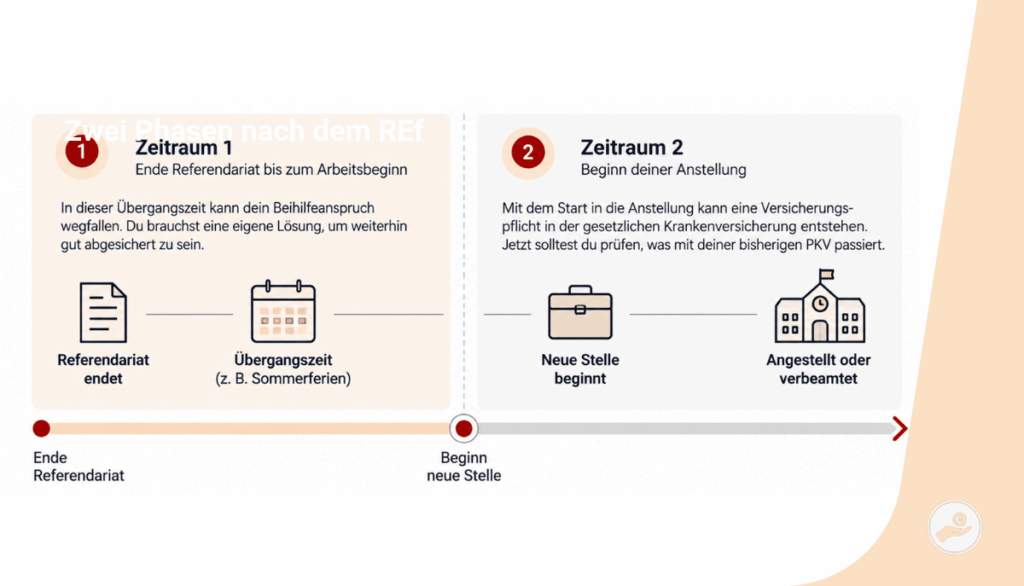
Dann solltest du zwei Zeiträume unterscheiden.
Zeitraum 1: Ende des Referendariats bis zum Arbeitsbeginn
Für diese Wochen brauchst du eine eigenständige Lösung.
Je nach Situation kommen zum Beispiel infrage:
- eine Übergangslösung innerhalb der PKV
- gesetzliche Krankenversicherung unter bestimmten Voraussetzungen
- Familienversicherung über Ehepartner
- eine Anwartschaft oder Optionslösung für die spätere Rückkehr
Welche Variante passt, hängt davon ab, wie lange die Lücke dauert und was danach passiert.
Zeitraum 2: Beginn deiner Anstellung
Beginnst du anschließend eine sozialversicherungspflichtige Tätigkeit als angestellte Lehrkraft, kann Versicherungspflicht in der gesetzlichen Krankenversicherung entstehen.
Spätestens dann solltest du prüfen, was mit deiner bisherigen privaten Krankenversicherung passiert.
Denn vielleicht arbeitest du zunächst ein oder zwei Jahre angestellt und wirst später doch verbeamtet.
Dann kann es sehr wertvoll sein, wenn du nicht komplett neu in die PKV musst – mit neuer Gesundheitsprüfung und möglicherweise neuen Risikozuschlägen.
Warum Anwartschaft oder Option wichtig sein können
Wenn du deine private Krankenversicherung vorübergehend nicht als Vollversicherung brauchst, kann eine Anwartschaft oder Optionslösung sinnvoll sein.
Das Ziel dahinter:
Du sicherst dir bestimmte Rechte für einen späteren Wiedereinstieg in die private Krankenversicherung.
Das kann besonders interessant sein, wenn du:
- nach dem Referendariat zunächst gesetzlich versichert bist
- über Ehepartner familienversichert wirst
- noch nicht weißt, ob du später verbeamtet wirst
- gesundheitliche Themen hast, die bei einem späteren Neuabschluss schwierig werden könnten
Je nach Versicherer und Tarif kann eine Anwartschaft oder Option verhindern, dass später neu hinzugekommene Erkrankungen deinen Wiedereinstieg erschweren.
Welche Form sinnvoll ist, hängt aber stark von deiner Situation ab.
Deshalb solltest du nicht einfach irgendeine Anwartschaft abschließen, sondern vorher klären:
- Was genau sichert die Lösung?
- Gilt sie für deinen bisherigen Tarif?
- Gibt es später eine neue Gesundheitsprüfung?
- Bleiben Risikozuschläge oder Rechte erhalten?
- Was kostet die Anwartschaft?
- Wie wahrscheinlich ist deine spätere Verbeamtung?
Typische Fehler nach dem Referendariat
Aus der Beratungspraxis sehe ich immer wieder ähnliche Fehler. Die meisten lassen sich gut vermeiden, wenn du das Thema rechtzeitig angehst.
Fehler 1: Einfach nichts machen
Der alte Beihilfetarif ist nicht automatisch die richtige Absicherung für eine Phase ohne Beihilfe.
Wenn dein Beihilfeanspruch endet, solltest du prüfen, ob dein Versicherungsschutz noch vollständig ist.
Fehler 2: Die PKV vorschnell kündigen
Eine Kündigung kann spätere Rückkehrmöglichkeiten verschlechtern.
Gerade bei Vorerkrankungen kann ein späterer Neuabschluss schwierig oder teurer werden.
Deshalb gilt:
Erst prüfen, dann handeln.
Fehler 3: Automatisch von der GKV ausgehen
Nur weil dein Beamtenverhältnis endet, bist du nicht automatisch gesetzlich krankenversichert.
Für die GKV brauchst du einen passenden Zugang, zum Beispiel über eine sozialversicherungspflichtige Beschäftigung, einen Leistungsbezug oder eine Familienversicherung.
Fehler 4: Nur die nächsten sechs Wochen betrachten
Natürlich muss die Übergangszeit abgesichert werden.
Aber deine Lösung sollte auch berücksichtigen, was danach passiert.
Wirst du direkt wieder verbeamtet?
Startest du zunächst angestellt?
Ist noch unklar, wie es weitergeht?
Je nach Antwort kann eine ganz andere Lösung sinnvoll sein.
Fehler 5: Sich erst nach dem Referendariat kümmern
Der schlechteste Zeitpunkt für dieses Thema ist der erste Tag nach Ende des Referendariats.
Besser ist es, einige Wochen vorher zu klären, welche Möglichkeiten du hast.
Dann weißt du bereits am letzten Tag deines Referendariats, wie du ab dem nächsten Tag abgesichert bist.
Checkliste: Was du vor den Sommerferien klären solltest
Bevor dein Referendariat endet, solltest du diese Punkte prüfen:
- Wann endet dein Referendariat genau?
- Wann endet dein Beamtenverhältnis auf Widerruf?
- Wann endet dein Beihilfeanspruch?
- Wann beginnt deine neue Stelle?
- Wirst du danach verbeamtet oder angestellt?
- Wie lange dauert die Übergangszeit?
- Welchen PKV-Tarif hast du aktuell?
- Gibt es bei deinem Versicherer eine Übergangslösung?
- Ist eine GKV-Mitgliedschaft überhaupt möglich?
- Kommt eine Familienversicherung infrage?
- Brauchst du eine Anwartschaft oder Option?
- Welche Lösung passt auch zu deinem weiteren Berufsweg?
Wenn du diese Fragen beantwortet hast, ist das Thema meistens deutlich weniger kompliziert, als es zunächst wirkt.
Fazit: Erst klären, dann Ferien genießen
Du hast dein Referendariat geschafft – und die Sommerferien hast du dir verdient.
Trotzdem solltest du vorher noch einen Punkt abhaken:
Kläre, was mit deiner Krankenversicherung zwischen dem letzten Tag deines Referendariats und dem ersten Tag deiner neuen Stelle passiert.
Wenn dein Beihilfeanspruch für einige Wochen wegfällt, passt dein bisheriger beihilfekonformer PKV-Tarif möglicherweise nicht mehr unverändert.
Je nach Situation können unterschiedliche Lösungen infrage kommen:
- Übergangstarif innerhalb der PKV
- gesetzliche Krankenversicherung
- Familienversicherung
- Anwartschaft oder Option
- spätere Rückkehr in den Beihilfetarif
Welche Variante sinnvoll ist, hängt vor allem davon ab, was nach den Sommerferien passiert.
Wirst du direkt wieder verbeamtet?
Startest du zunächst als angestellte Lehrkraft?
Oder weißt du noch gar nicht genau, wie es beruflich weitergeht?
Genau deshalb lohnt es sich, die Situation einmal sauber durchzugehen.
So vermeidest du unnötig hohe Beiträge, schließt mögliche Versicherungslücken nach dem Referendariat und verbaust dir keine wichtigen Möglichkeiten für später.
Über mich – Hendrik Hamel
Hi, ich bin Hendrik Hamel, unabhängiger Finanz- und Versicherungsmakler – spezialisiert auf (angehende) Lehrkräfte.
Seit 2017 berate ich komplett digital und habe über 2 000 Lehrkräfte durch alle Stationen ihrer Laufbahn begleitet – vom Studium bis in den Ruhestand.
Ich erkläre komplexe Themen verständlich, ohne Druck– und arbeite nicht für die Versicherungen, sondern kann als Makler auf alle Anbieter zurückgreifen.
Meine Mission: Dir den Kopf frei machen, damit du dich auf deinen Beruf konzentrieren kannst.
Du bist gerade mit dem Referendariat fertig?
Wenn dein Referendariat bald endet und du wissen möchtest, wie du deine Krankenversicherung für die Sommerferien und deine anschließende Tätigkeit sinnvoll regelst, schauen wir uns deine Situation gemeinsam an.
Wir klären:
- wann dein Referendariat endet
- wann deine nächste Stelle beginnt
- ob dein Beihilfeanspruch zwischenzeitlich wegfällt
- welche Lösung dein Versicherer anbietet
- ob eine Anwartschaft oder Option sinnvoll ist
- und wie du unnötige Fehler vermeidest
Verständlich erklärt.
Ohne Druck.
Und so, dass du deine Sommerferien wirklich genießen kannst.
👉 Hier kannst du ein kostenloses und unverbindliches Erstgespräch vereinbaren.
Weiterführende Blogartikel:
Du bist mit dem Referendariat fertig und möchtest deine Krankenversicherung vor den Sommerferien sauber klären?
Dann kann ich dir folgende Blog-Artikel empfehlen:
Welche Krankenversicherung für das Referendariat?
https://hendrikhamel.de/wissen/welche-krankenversicherung-fuer-das-referendariat/
PKV für Beamte: Worauf Lehrkräfte achten sollten
https://hendrikhamel.de/wissen/pkv-beamte-lehrkraefte/
PKV trotz Psychotherapie: Was Lehrer wissen sollten
https://hendrikhamel.de/wissen/pkv-trotz-psychotherapie/
Amtsärztliche Untersuchung für Lehrer: Ablauf & Vorbereitung
https://hendrikhamel.de/wissen/amtsaerztliche-untersuchung-lehrer/
PKV & Beihilfe für Lehrkräfte
https://hendrikhamel.de/versicherung/krankenversicherung/
Häufige Fragen zur Übergangszeit nach dem Referndariat:
Bin ich nach dem Referendariat automatisch weiter privat krankenversichert?
Dein bestehender PKV-Vertrag verschwindet nicht automatisch. Allerdings kann sich dein Beihilfeanspruch mit dem Ende des Beamtenverhältnisses ändern oder wegfallen. Deshalb solltest du prüfen, ob dein bisheriger Tarif in der Übergangszeit noch vollständig passt.
Was passiert, wenn meine neue Stelle erst nach den Sommerferien beginnt?
Dann kann zwischen dem Ende deines Referendariats und dem Beginn der neuen Stelle eine mehrwöchige Übergangszeit entstehen. Für diesen Zeitraum solltest du klären, wie dein Krankenversicherungsschutz weitergeführt wird.
Muss ich meine PKV nach dem Referendariat auf 100 Prozent umstellen?
Wenn in der Übergangszeit kein Beihilfeanspruch besteht, muss dein Schutz entsprechend angepasst werden. Wie dein Versicherer diese vollständige Absicherung konkret löst, hängt vom Anbieter und Vertrag ab.
Was ist ein Übergangstarif in der PKV?
Ein Übergangstarif oder Überbrückungstarif kann den Versicherungsschutz für eine begrenzte Zeit so erweitern, dass der wegfallende Beihilfeanteil zusätzlich abgesichert wird. Das kann sinnvoll sein, wenn nach wenigen Wochen wieder ein Beamtenverhältnis beginnt.
Kann ich für ein paar Wochen einfach in die gesetzliche Krankenversicherung wechseln?
Nicht automatisch. Für die gesetzliche Krankenversicherung brauchst du einen entsprechenden Zugang, zum Beispiel über eine sozialversicherungspflichtige Beschäftigung, einen Leistungsbezug oder unter bestimmten Voraussetzungen über eine Familienversicherung.
Bekomme ich nach dem Referendariat automatisch Arbeitslosengeld?
Nein. Nach einem Referendariat im Beamtenverhältnis besteht nicht automatisch Anspruch auf Arbeitslosengeld I. Entscheidend ist, ob du die persönlichen Voraussetzungen erfüllst, zum Beispiel ausreichend Zeiten in einem Versicherungspflichtverhältnis.
Wo finde ich Erfahrungsberichte von anderen Lehrkräften?
Der Großteil meiner Kunden sind Lehramtsstudierende, Referendare oder Lehrer:innen. Ich teile regelmäßig Feedback auf meiner Webseite, zusätzlich findest du über 60 Bewertungen meiner Kunden auf Google.