Risikovoranfrage für die private Krankenversicherung - Was müssen Lehrende beachten?
Eine Risikovoranfrage PKV kann besonders dann sinnvoll sein, wenn du als angehende Lehrkraft ins Referendariat startest, verbeamtet wirst und bereits Vorerkrankungen oder eine umfangreichere Gesundheitshistorie hast.
Denn bevor du einen verbindlichen Antrag bei einer privaten Krankenversicherung stellst, solltest du wissen:
Welche Versicherer würden dich überhaupt aufnehmen – und zu welchen Bedingungen?
Wie wichtig die richtige Reihenfolge sein kann, zeigt ein Fall aus meiner Beratung.
Eine angehende Referendarin kam zu mir, weil sie sich rechtzeitig um ihre private Krankenversicherung für das Referendariat kümmern wollte. Im Gespräch erzählte sie mir, dass sie bereits bei einer Versicherung gewesen war. Dort hatte sie ihre gesundheitliche Vorgeschichte angegeben und direkt einen Antrag gestellt.
Kurz darauf kam die Ablehnung.
Für sie war das ein Schock. Plötzlich ging es nicht mehr nur um die Frage, welcher PKV-Tarif gut zu ihr passt. Sie hatte Angst, überhaupt noch regulär in die private Krankenversicherung aufgenommen zu werden.
Genau an diesem Punkt zeigt sich, warum es bei Vorerkrankungen sinnvoll sein kann, nicht direkt mit einem Antrag zu starten, sondern zuerst die Versicherbarkeit sauber zu prüfen.
Inhaltsverzeichnis
Was ist eine Risikovoranfrage in der PKV?
Warum ein direkter PKV-Antrag problematisch sein kann
Schritt 1: Gesundheitshistorie vollständig aufarbeiten
Schritt 2: Mehrere Versicherer prüfen lassen
Warum Versicherer Vorerkrankungen unterschiedlich bewerten
Was passiert nach einer früheren PKV-Ablehnung?
Schritt 3: Positive Rückmeldungen richtig vergleichen
Welche Rolle spielt ein Risikozuschlag?
Wann ist die Öffnungsaktion relevant?
Häufige Fehler bei PKV und Vorerkrankungen
So würde ich als angehende Lehrkraft vorgehen
Warum Spezialisierung auf Lehrkräfte sinnvoll ist
Fazit
Was ist eine Risikovoranfrage in der PKV?
Bei einer Risikovoranfrage wird vor dem eigentlichen Antrag geprüft, ob und zu welchen Bedingungen ein Versicherer dich voraussichtlich aufnehmen würde.
Je nach Gesundheitshistorie kann eine solche Prüfung unterschiedliche Ergebnisse haben:
normale Annahme
Annahme mit Risikozuschlag
Rückfragen oder zusätzliche Unterlagen
weitere medizinische Prüfung
Ablehnung
Der entscheidende Punkt ist:
Du stellst nicht einfach blind einen Antrag bei irgendeinem Versicherer, sondern klärst zuerst, welche Gesellschaften dich überhaupt versichern würden.
Gerade für Lehrkräfte mit Vorerkrankungen kann das ein großer Vorteil sein.
Denn bei der PKV für Referendare und verbeamtete Lehrkräfte geht es nicht nur um einen günstigen Beitrag. Es geht darum, eine langfristig passende Absicherung zu finden, die zu deiner Beihilfe, deinem Bundesland und deinem Gesundheitsverlauf passt.
Warum ein direkter PKV-Antrag problematisch sein kann
Ein Versicherungsantrag ist grundsätzlich nichts Negatives. Am Ende brauchst du natürlich einen Antrag, wenn du dich tatsächlich privat krankenversichern möchtest.
Die Frage ist nur:
Wann stellst du ihn?
Wenn du bereits Vorerkrankungen, Therapien, Operationen, psychotherapeutische Behandlungen oder andere gesundheitliche Themen hattest, ist ein direkter Antrag oft nicht der beste erste Schritt.
Denn du weißt vorher nicht, wie genau dieser Versicherer deine Angaben bewertet.
Genau das war im Fall meiner Kundin passiert.
Sie hatte ihre Gesundheitsangaben gemacht, direkt einen Antrag gestellt und anschließend eine Ablehnung erhalten. Erst danach kam sie zu mir.
Statt nun einfach den nächsten Antrag bei der nächsten Gesellschaft zu stellen, haben wir die Situation komplett neu aufgerollt.
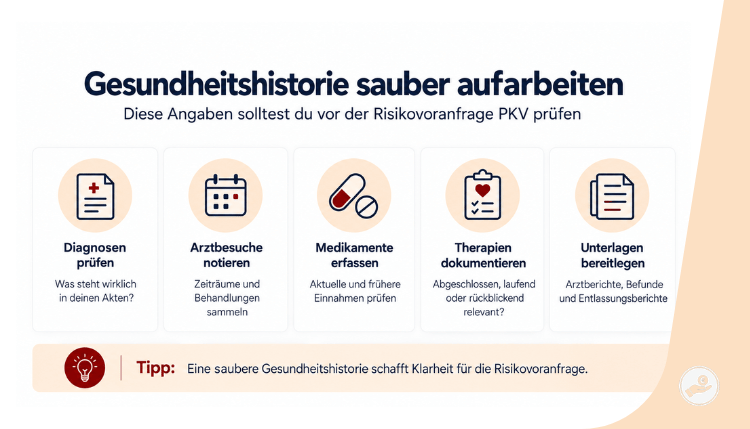
Schritt 1: Gesundheitshistorie vollständig aufarbeiten
Der erste Schritt war deshalb kein neuer Antrag.
Wir haben zunächst ihre Gesundheitshistorie sauber aufgearbeitet.
Dazu gehören unter anderem diese Fragen:
Welche Diagnosen gab es?
Welche Behandlungen fanden statt?
Wann fanden sie statt?
Sind Behandlungen abgeschlossen?
Gibt es aktuell noch Beschwerden?
Wurden Medikamente eingenommen?
Gibt es Arztberichte oder Entlassungsberichte?
Welche Zeiträume fragt der jeweilige Versicherer ab?
Das ist wichtig, weil viele Menschen gar nicht mehr genau wissen, was in ihren Unterlagen steht.
Vielleicht erinnerst du dich an eine harmlose Beschwerde. In der Patientenakte steht aber eine Diagnose, die für den Versicherer anders wirkt. Oder du hattest vor Jahren eine Behandlung, die du selbst längst vergessen hast, die aber innerhalb des abgefragten Zeitraums liegt.
Bei der Risikovoranfrage geht es nicht darum, Diagnosen schönzureden oder gesundheitliche Themen kleinzumachen.
Im Gegenteil.
Es geht darum, eine möglichst klare, vollständige und nachvollziehbare Grundlage für die Risikoprüfung zu schaffen.
Denn auch im späteren Antrag gilt: Gesundheitsfragen müssen vollständig und wahrheitsgemäß beantwortet werden.
Schritt 2: Mehrere Versicherer prüfen lassen
Nachdem die Gesundheitshistorie vollständig vorbereitet war, haben wir verschiedene Versicherer angefragt.
Dann hieß es erst einmal abwarten.
Und genau hier wurde es spannend.
Die Rückmeldungen waren nicht überall gleich.
Einige Gesellschaften sagten sinngemäß:
Nein, dieses Risiko möchten wir nicht versichern.
Andere Gesellschaften sagten:
Eine Aufnahme wäre möglich, allerdings mit Risikozuschlag.
Für meine Kundin war allein diese Erkenntnis extrem wichtig. Nach der ersten schriftlichen Ablehnung hatte sie das Gefühl, dass sie kaum noch eine Chance auf private Krankenversicherung hätte.
Die Risikovoranfrage zeigte aber:
Das stimmte so nicht.
Es gab durchaus Versicherer, die sie aufnehmen wollten.
Warum Versicherer Vorerkrankungen unterschiedlich bewerten
Eine Diagnose führt nicht automatisch bei jedem privaten Krankenversicherer zum gleichen Ergebnis.
Jede Gesellschaft führt ihre eigene Risikoprüfung durch.
Dabei können unter anderem diese Punkte eine Rolle spielen:
Art der Erkrankung
Behandlungszeitraum
Verlauf
aktuelle Beschwerden
abgeschlossene oder laufende Therapien
Medikamente
Rückfallrisiko
medizinische Gesamtsituation
gewünschter Tarif
Deshalb kann es passieren, dass mehrere Versicherer dieselbe Gesundheitshistorie unterschiedlich einschätzen.
Vereinfacht kann das so aussehen:
| Versicherer | Ergebnis |
|---|---|
| Gesellschaft A | Ablehnung |
| Gesellschaft B | Ablehnung |
| Gesellschaft C | Annahme mit Risikozuschlag |
| Gesellschaft D | Annahme mit Risikozuschlag |
| Gesellschaft E | zusätzliche Unterlagen erforderlich |
Genau deshalb solltest du bei relevanten Vorerkrankungen nicht nur danach gehen, welcher Versicherer besonders bekannt ist oder gerade einen günstigen Beitrag anbietet.
Die erste Frage lautet:
Welche Gesellschaft möchte mich überhaupt versichern?
Erst danach kommt die Frage:
Welche dieser Möglichkeiten bietet langfristig das beste Gesamtpaket?
Was passiert nach einer früheren PKV-Ablehnung?
Nach den positiven Rückmeldungen kam bei meiner Kundin die nächste Sorge auf.
Sie hatte ja bereits eine offizielle Ablehnung von einem anderen Versicherer erhalten.
Und bei manchen Gesellschaften wird im Antrag gefragt, ob du bereits:
bei einem anderen Versicherer abgelehnt wurdest
nur zu erschwerten Bedingungen angenommen wurdest
einen Antrag zurückgestellt bekommen hast
Die genaue Formulierung unterscheidet sich je nach Versicherer.
Wenn so eine Frage gestellt wird, muss sie wahrheitsgemäß beantwortet werden.
In unserem Fall bedeutete das:
Ja, es gab bereits eine Ablehnung.
Die entscheidende Frage war aber:
Bedeutet diese frühere Ablehnung automatisch, dass auch der neue Versicherer seine positive Einschätzung zurückzieht?
Nein – nicht automatisch.
Wir haben dem neuen Versicherer transparent erklärt, dass bereits eine Ablehnung vorlag. Gleichzeitig waren die gesundheitlichen Punkte, die damals zur Ablehnung geführt hatten, bereits Bestandteil der Risikovoranfrage.
Der Versicherer kannte die relevanten Informationen also schon.
In diesem konkreten Fall blieb die positive Einschätzung bestehen.
Für meine Kundin war das eine große Erleichterung. Sie hatte vorher das Gefühl, die erste Ablehnung hätte alle weiteren Möglichkeiten verbaut. Tatsächlich bekam sie am Ende trotzdem einen regulären Versicherungsschutz.
Positive Rückmeldungen richtig vergleichen
Ein positives Votum bedeutet noch nicht automatisch:
Jetzt sofort Antrag stellen.
Erst danach beginnt der eigentliche Vergleich.
Jetzt solltest du prüfen:
Wie hoch ist der Beitrag?
Gibt es einen Risikozuschlag?
Wie hoch ist dieser Zuschlag?
Welche Tarifleistungen bietet die Gesellschaft?
Passt der Tarif zur Beihilfe?
Gibt es wichtige Leistungslücken?
Was passiert nach dem Referendariat?
Wie sieht der Tarif langfristig aus?
Gerade als Referendar solltest du nicht nur auf den möglichst günstigen Anwärterbeitrag schauen.
Die private Krankenversicherung ist im besten Fall keine Entscheidung für zwei Jahre Referendariat, sondern eine langfristige Absicherung für dein Berufsleben als Lehrkraft.
Deshalb ist der günstigste Tarif nicht automatisch der beste Tarif.
Eine PKV trotz Psychotherapie ist oft eine Frage der richtigen Reihenfolge.
Diese Punkte sind besonders wichtig:
Abfragezeiträume beachten
Nicht jeder Versicherer fragt gleich weit in die Vergangenheit.
Wenn deine Therapie beispielsweise vor mehreren Jahren abgeschlossen wurde, kann sie bei manchen Anbietern außerhalb des relevanten Abfragezeitraums liegen.
Das kann entscheidend sein.
Aber Vorsicht: Du darfst nur dann etwas nicht angeben, wenn es nach der konkreten Frage des Versicherers auch wirklich nicht gefragt ist.
Behandlung nicht verharmlosen
Psychotherapie sollte nicht verschwiegen oder klein geredet werden.
Besser ist eine sachliche Einordnung:
Was war der Anlass?
Wie lange ging die Behandlung?
Was war das Ergebnis?
Wie ist die Situation heute?
Nicht bei mehreren Versicherern direkt beantragen
Mehrere parallele Direktanträge sind keine gute Strategie.
Sie können zu mehreren Ablehnungen führen – und genau diese Ablehnungen können später wieder abgefragt werden.
Besser ist eine gezielte Auswahl nach anonymer Risikovoranfrage.
Zeitpunkt klug wählen
Manchmal ist nicht die Frage, ob PKV möglich ist – sondern wann.
Wenn deine Therapie gerade erst beendet wurde, kann es sinnvoll sein, noch etwas Zeit verstreichen zu lassen.
Ein halbes Jahr, ein Jahr oder zwei Jahre Beschwerdefreiheit können in der Risikobewertung einen großen Unterschied machen.
Welche Rolle spielt ein Risikozuschlag?
Ein Risikozuschlag bedeutet, dass ein Versicherer aufgrund deiner gesundheitlichen Vorgeschichte ein erhöhtes Risiko sieht und dafür einen höheren Beitrag verlangt.
Das klingt im ersten Moment negativ.
Ein Risikozuschlag ist aber nicht automatisch ein schlechtes Ergebnis.
Wenn einige Versicherer dich ablehnen und andere dich mit Zuschlag aufnehmen würden, kann eine reguläre Aufnahme mit Risikozuschlag trotzdem eine sinnvolle Lösung sein.
Natürlich muss man den Zuschlag bewerten:
Wie hoch ist er?
Ist er dauerhaft oder überprüfbar?
Passt der Gesamtbeitrag noch?
Ist der Tarif trotz Zuschlag leistungsstark?
Gibt es bessere Alternativen?
Am Ende zählt nicht nur, ob ein Zuschlag erhoben wird.
Entscheidend ist, ob du eine langfristig tragfähige Absicherung bekommst.
Wann ist die Öffnungsaktion relevant?
Für angehende Referendare und verbeamtete Lehrkräfte mit Vorerkrankungen kann auch die Öffnungsaktion der privaten Krankenversicherung wichtig sein.
Sie kann unter bestimmten Voraussetzungen einen Zugang zur PKV ermöglichen, wenn der reguläre Weg schwierig ist.
Wichtig ist aber:
Die Öffnungsaktion sollte nicht automatisch die erste und einzige Antwort sein.
Ich finde es problematisch, wenn nach einer ersten Ablehnung sofort gesagt wird:
„Jetzt bleibt nur noch die Öffnungsaktion.“
Das muss nicht stimmen.
Im Fall meiner Kundin gab es nach einer sauberen Risikovoranfrage durchaus reguläre Annahmemöglichkeiten.
Deshalb würde ich immer zuerst strukturiert prüfen:
Gibt es reguläre Annahmemöglichkeiten?
Welche Versicherer kommen infrage?
Gibt es Zuschläge?
Wie gut sind die Tarife?
Ist die Öffnungsaktion wirklich notwendig oder nur eine von mehreren Optionen?
Die Öffnungsaktion kann sehr wertvoll sein.
Aber sie sollte bewusst genutzt werden – nicht aus Panik nach einer vorschnellen Ablehnung.
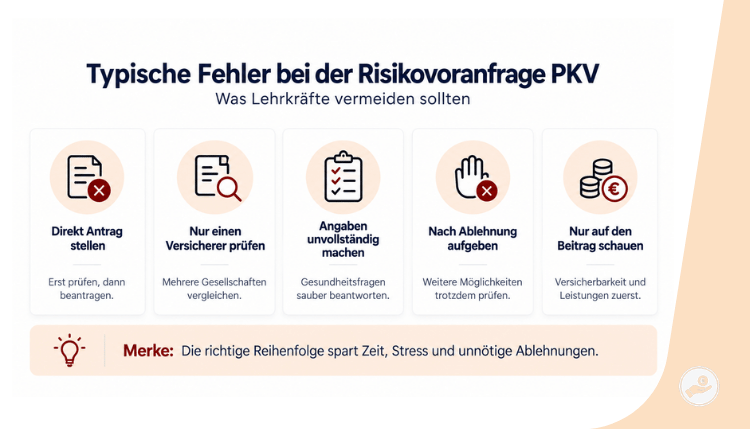
Häufige Fehler bei PKV und Vorerkrankungen
Fehler 1: Direkt einen Antrag stellen
Wenn du relevante Vorerkrankungen hast, weißt du vorher nicht, wie ein Versicherer deinen Fall bewertet.
Eine Risikovoranfrage kann hier zuerst Klarheit schaffen.
Fehler 2: Nur einen Versicherer prüfen
Eine Ablehnung bei einer Gesellschaft bedeutet nicht automatisch, dass alle anderen genauso entscheiden.
Genau deshalb lohnt sich der strukturierte Vergleich.
Fehler 3: Gesundheitshistorie nur oberflächlich aufarbeiten
Viele Diagnosen, Arztbesuche oder Therapien geraten im Alltag in Vergessenheit.
Für die PKV können sie trotzdem relevant sein.
Deshalb solltest du deine Unterlagen sauber vorbereiten.
Fehler 4: Nach einer Ablehnung sofort aufgeben
Eine frühere Ablehnung bedeutet nicht automatisch, dass keine reguläre PKV mehr möglich ist.
Wichtig ist, was genau abgelehnt wurde, aus welchem Grund und welche Informationen anderen Versicherern bereits vorliegen.
Fehler 5: Die Öffnungsaktion vorschnell als einzige Lösung sehen
Die Öffnungsaktion kann wichtig sein.
Trotzdem sollte vorher geprüft werden, ob reguläre Annahmemöglichkeiten bestehen.
Fehler 6: Nur auf Beitrag und Bekanntheit achten
Ein günstiger Beitrag bringt dir wenig, wenn dich der Versicherer aufgrund deiner Gesundheitshistorie nicht aufnehmen möchte.
Erst Versicherbarkeit prüfen.
Dann Leistungen, Beitrag und langfristige Qualität vergleichen.
So würde ich als angehende Lehrkraft vorgehen
Wenn du ins Referendariat startest und Vorerkrankungen oder eine umfangreichere Gesundheitshistorie hast, würde ich diese Reihenfolge wählen:
1. Gesundheitshistorie prüfen
Verschaffe dir einen Überblick über frühere Diagnosen, Behandlungen, Beschwerden, Therapien und Medikamente.
2. Gesundheitsangaben vorbereiten
Prüfe genau, welche Informationen innerhalb der jeweiligen Abfragezeiträume relevant sind.
3. Risikovoranfrage durchführen
Lass verschiedene infrage kommende Versicherer prüfen, zu welchen Bedingungen sie dich aufnehmen würden.
4. Ergebnisse vergleichen
Vergleiche Annahmen, Risikozuschläge, Rückfragen und mögliche Einschränkungen.
5. Tarife und Leistungen prüfen
Erst jetzt solltest du schauen, welche der grundsätzlich möglichen Lösungen fachlich am besten zu dir passt.
6. Antrag gezielt stellen
Wenn Versicherer, Tarif und vorherige Risikoeinschätzung passen, wird der eigentliche Antrag gestellt.
So weißt du vorab deutlich besser, woran du bist.
Warum Spezialisierung eines Versicherungsmaklers auf Lehrkräfte sinnvoll sein kann
Risikovoranfragen können grundsätzlich viele Versicherungsmakler durchführen.
Als angehende Lehrkraft würde ich aber darauf achten, dass die Person regelmäßig mit Referendaren, Lehrkräften und Beamten arbeitet.
Denn bei der PKV für Lehrkräfte spielen mehrere Themen gleichzeitig eine Rolle:
Beihilfe
Bundesland
Anwärtertarife
beihilfekonforme Tarife
spätere Umstellung nach dem Referendariat
Gesundheitsprüfung
Risikozuschläge
Öffnungsaktion
langfristige Tarifleistungen
Ich arbeite regelmäßig mit angehenden Referendaren und Lehrkräften, die genau vor diesen Fragen stehen.
Aus der Praxis sehe ich immer wieder:
Nicht immer ist die Gesundheitshistorie selbst das größte Problem.
Oft ist es die falsche Reihenfolge bei der Antragstellung.
Wenn man das Thema strukturiert angeht, lässt sich viel unnötiger Stress vermeiden.
Fazit: Erst Versicherbarkeit klären, dann Antrag stellen
Der Fall meiner Kundin zeigt sehr gut, warum die richtige Reihenfolge bei der privaten Krankenversicherung entscheidend sein kann.
Sie kam mit einer bereits ausgesprochenen Ablehnung zu mir.
Dazu kam die Sorge, dass sie vielleicht nur noch sehr eingeschränkte Möglichkeiten hätte.
Wir haben anschließend die Gesundheitshistorie vollständig aufgearbeitet und verschiedene Versicherer angefragt.
Das Ergebnis:
Einige Gesellschaften wollten sie tatsächlich nicht versichern.
Andere schon.
Anschließend haben wir transparent geklärt, wie mit der bereits vorhandenen Ablehnung umzugehen ist.
Am Ende hat sie einen regulären Versicherungsschutz bei einem guten Beamtenversicherer erhalten.
Ja, aufgrund ihrer gesundheitlichen Vorgeschichte gibt es einen Risikozuschlag.
Aber viel wichtiger ist:
Sie ist jetzt so versichert, wie sie es sich vorgestellt hat.
Deshalb mein wichtigster Tipp:
Stelle bei Vorerkrankungen nicht einfach irgendwo einen PKV-Antrag, nur weil du gehört hast, dass ein bestimmter Versicherer gut sein soll.
Arbeite zuerst deine Gesundheitshistorie auf.
Lass prüfen, welche Gesellschaften dich zu welchen Bedingungen aufnehmen würden.
Und entscheide erst dann, bei welchem Versicherer du tatsächlich einen Antrag stellst.
Über mich – Hendrik Hamel
Hi, ich bin Hendrik Hamel, unabhängiger Finanz- und Versicherungsmakler – spezialisiert auf (angehende) Lehrkräfte.
Seit 2017 berate ich komplett digital und habe über 2 000 Lehrkräfte durch alle Stationen ihrer Laufbahn begleitet – vom Studium bis in den Ruhestand.
Ich erkläre komplexe Themen verständlich, ohne Druck– und arbeite nicht für die Versicherungen, sondern kann als Makler auf alle Anbieter zurückgreifen.
Meine Mission: Dir den Kopf frei machen, damit du dich auf deinen Beruf konzentrieren kannst.
Du startest ins Referendariat und möchtest deine PKV sauber vorbereiten?
Wenn du angehende Lehrkraft bist, Vorerkrankungen hast oder unsicher bist, wie du deine Gesundheitsangaben für die PKV vorbereiten solltest, schauen wir uns deine Situation gemeinsam an.
Wir klären:
welche Angaben relevant sein können
welche Unterlagen du brauchst
ob eine Risikovoranfrage sinnvoll ist
welche Versicherer infrage kommen
ob ein Risikozuschlag realistisch ist
ob die Öffnungsaktion eine Option sein könnte
und wann der richtige Zeitpunkt für den Antrag ist
Verständlich erklärt.
Ohne Druck.
Und mit Blick auf deinen Weg ins Referendariat oder in die Verbeamtung.
👇 Hier kannst du ein kostenloses und unverbindliches Erstgespräch vereinbaren.
Weiterführende Blogartikel:
Du bist (angehende) Lehrkraft und möchtest dich privat krankenversichern?
Dann kann ich dir folgende (Blog)-Artikel empfehlen:
PKV trotz Psychotherapie: Was Lehrer wissen sollten
https://hendrikhamel.de/wissen/pkv-trotz-psychotherapie/
PKV für Beamte: Worauf Lehrkräfte achten sollten
https://hendrikhamel.de/wissen/pkv-beamte-lehrkraefte/
Welche Krankenversicherung für das Referendariat?
https://hendrikhamel.de/wissen/welche-krankenversicherung-fuer-das-referendariat/
Amtsärztliche Untersuchung für Lehrer: Ablauf & Vorbereitung
https://hendrikhamel.de/wissen/amtsaerztliche-untersuchung-lehrer/
FAQ zur Risikovoranfrage PKV
FAQ zur Risikovoranfrage PKV
Bei einer Risikovoranfrage wird vor dem eigentlichen Antrag geprüft, ob und zu welchen Bedingungen ein Versicherer dich voraussichtlich aufnehmen würde.
Ist eine Risikovoranfrage schon ein Versicherungsantrag?
Nein. Ziel der Risikovoranfrage ist zunächst die Einschätzung deiner Versicherbarkeit. Der eigentliche Antrag wird erst anschließend bei der ausgewählten Gesellschaft gestellt.
Wann ist eine Risikovoranfrage sinnvoll?
Eine Risikovoranfrage ist besonders sinnvoll, wenn du Vorerkrankungen, Therapien, Operationen, psychotherapeutische Behandlungen oder eine umfangreiche Gesundheitshistorie hast.
Was ist eine anonyme Risikovoranfrage?
Bei einer anonymen Risikovoranfrage werden deine Gesundheitsdaten ohne Namensnennung an Versicherer übermittelt. So lässt sich prüfen, welche Gesellschaft dich voraussichtlich zu welchen Bedingungen aufnehmen würde.
Kann ich trotz PKV-Ablehnung noch aufgenommen werden?
Ja, das kann möglich sein. Eine Ablehnung bei einem Versicherer bedeutet nicht automatisch, dass alle anderen Versicherer ebenfalls ablehnen.
Muss ich eine frühere Ablehnung später angeben?
Wenn der Versicherer im Antrag nach früheren Ablehnungen, Zurückstellungen oder erschwerten Annahmen fragt, musst du diese Frage vollständig und wahrheitsgemäß beantworten.
Wo finde ich Erfahrungsberichte von anderen Lehrkräften?
Der Großteil meiner Kunden sind Lehramtsstudierende, Referendare oder Lehrer:innen. Ich teile regelmäßig Feedback auf meiner Webseite, zusätzlich findest du über 60 Bewertungen meiner Kunden auf Google.